Inhalt
Die am 31. Dezember 2025 im Amtsblatt veröffentlichte Allgemeine Bekanntmachung Nr. 589 des VUK hat die Papierrechnungs-Ära für Unternehmen, die der Bilanzierungsmethode unterliegen, endgültig beendet. Ab dem 1. Januar 2026 gilt die E-Rechnungspflicht für diese Unternehmen ohne Ausnahme, unabhängig vom Betrag.
In diesem Artikel erörtern wir, was VUK 589 mit sich bringt, die Risiken von e-İrsaliye und Strafen, wie Sie Ihre EDI-Infrastruktur auf diesen Übergang vorbereiten und den Vergleich mit der ähnlichen Transformation in der Europäischen Union.
Was VUK 589 mit sich bringt: Das Ende der Papierrechnung
Für Kaufleute erster Klasse, die Bücher nach der Bilanzmethode führen, gibt es keine Ausnahme mehr. Selbst wenn der Rechnungsbetrag nur 1 TL beträgt, muss das Dokument als e-Arşiv Fatura oder – falls die Gegenseite e-Fatura-Nutzer ist – als e-Fatura ausgestellt werden, unabhängig davon, ob der Käufer steuerpflichtig ist oder nicht.
Diese Regelung ist ein Zeichen dafür, dass der Digitalisierungsfahrplan der GİB weitgehend abgeschlossen ist. Im Jahr 2025 stieg die Zahl der E-Fatura-Pflichtigen um 7 Prozent und die Zahl der über das Digitale Finanzamt abgewickelten Transaktionen überstieg 20 Millionen. Die Papierrechnung ist nicht mehr die Ausnahme, sondern wird zum regelwidrigen Fall.
Wer ist wann verpflichtet: Schwellenwerte und Zeitplan
Für Unternehmen, die der Bilanzierungsmethode unterliegen, ist das Datum klar: 1. Januar 2026. Es gibt keine Ausnahme und keinen Schwellenwert.
Für Steuerpflichtige, die Bücher nach dem Betriebskontenprinzip führen, sowie für Steuerpflichtige der einfachen Methode wurde die vollständige Digitalisierung auf den 1. Januar 2027 verschoben. Während 2026 kann diese Gruppe bei Verkäufen, die einschließlich Steuern 3.000 TL nicht überschreiten, weiterhin Papierrechnungen ausstellen. Wenn der Betrag 3.000 TL übersteigt, ist die Ausstellung einer e-Arşiv Fatura über das GİB-Portal verpflichtend.
Darüber hinaus wurde für Unternehmen mit einem Umsatz von 3 Millionen TL und mehr im Jahr 2025 der 1. Juli 2026 als Umstellungstermin für die Anwendung von e-Fatura und e-Arşiv Fatura festgelegt. Auch Unternehmen, die unter der Umsatzschwelle liegen, sind nicht von der Pflicht ab Januar 2026 befreit, wenn sie der Bilanzierungsmethode unterliegen.
Dieser Zeitplan mag komplex erscheinen, doch die Logik ist einfach: Die GİB konzipiert einen schrittweisen Übergang je nach Größe des Steuerpflichtigen. Große und mittlere Unternehmen werden zuerst einbezogen, kleine Unternehmen und Steuerpflichtige der einfachen Methode ein Jahr später. Ihre Buchhaltungsabteilung sollte als ersten Schritt zur Vermeidung von Strafrisiken klar feststellen, zu welcher Gruppe Sie gehören und welches Datum für Sie verbindlich ist.
e-İrsaliye und sektorale Ausnahmen
Für Steuerpflichtige, die bei e-Fatura registriert sind und 2025 einen Umsatz von 10 Millionen TL und mehr erzielt haben, gilt auch die e-İrsaliye-Pflicht. Diese Gruppe muss den Übergang bis zum 1. Juli 2026 abgeschlossen haben.
Es gibt auch Branchen, für die die Pflicht unabhängig von der Umsatzgrenze gilt: Lizenzinhaber im Rahmen der Listen ÖTV I und ÖTV III, Zuckerhersteller, Eisen- und Stahlproduzenten, Inhaber von Bergbaubetriebsgenehmigungen sowie Händler und Kommissionäre, die mit Obst und Gemüse handeln. Diese Unternehmen müssen zusammen mit der Meldepflicht an das Hal Kayıt Sistemi unabhängig von der Umsatzgröße e-İrsaliye verwenden.
Der Preis der Nichteinhaltung: Strafen und Risiken
Für 2026 beginnen die besonderen Ordnungswidrigkeitsstrafen bei mindestens 17.000 TL und können im gestaffelten System bis zu 170.000 TL erreichen. Einige Quellen nennen unterschiedliche Beträge wie 35.000 TL für Kaufleute erster Klasse und 17.000 TL für Kaufleute zweiter Klasse; für die genaue Zahl muss die aktuelle GİB-Bekanntmachung geprüft werden.
Eine Rechnung, die elektronisch ausgestellt werden müsste, aber in Papierform ausgestellt wird, gilt als überhaupt nicht ausgestellt. Das bedeutet nicht nur eine Geldstrafe, sondern auch Inkonsistenzen in den Buchhaltungsunterlagen und zusätzliches Risiko bei Prüfungen. Artikel 376 des Steuerverfahrensgesetzes bietet die Möglichkeit einer Ermäßigung bei rechtzeitiger Antragstellung und Verzicht auf das Klagerecht, doch dies ist keine Lösung, sondern lediglich eine Methode zur Schadensbegrenzung.
Die eigentlichen Kosten entstehen häufig nicht durch die Strafe selbst, sondern durch die nachträgliche Korrektur. Die rückwirkende Kompensation falsch ausgestellter oder gar nicht ausgestellter Rechnungen belastet das Buchhaltungsteam erheblich und kann auch Korrekturen in den KDV-Erklärungen erfordern. Daher ist es ein wertvolleres Ziel, den Prozess von Anfang an richtig aufzusetzen, als eine Strafe zu vermeiden.
So bereiten Sie Ihre EDI-Infrastruktur auf diesen Übergang vor
In der Türkei ist die EDI-Integration im Einzelhandel und in der Automobilzulieferkette bereits eine weit verbreitete Anforderung; große Marktplätze und Filialketten verlangen sie von ihren Lieferanten als Vertragsbedingung. Dies stellt einen wichtigen Vorteil für die E-Rechnungsumstellung 2026 dar.
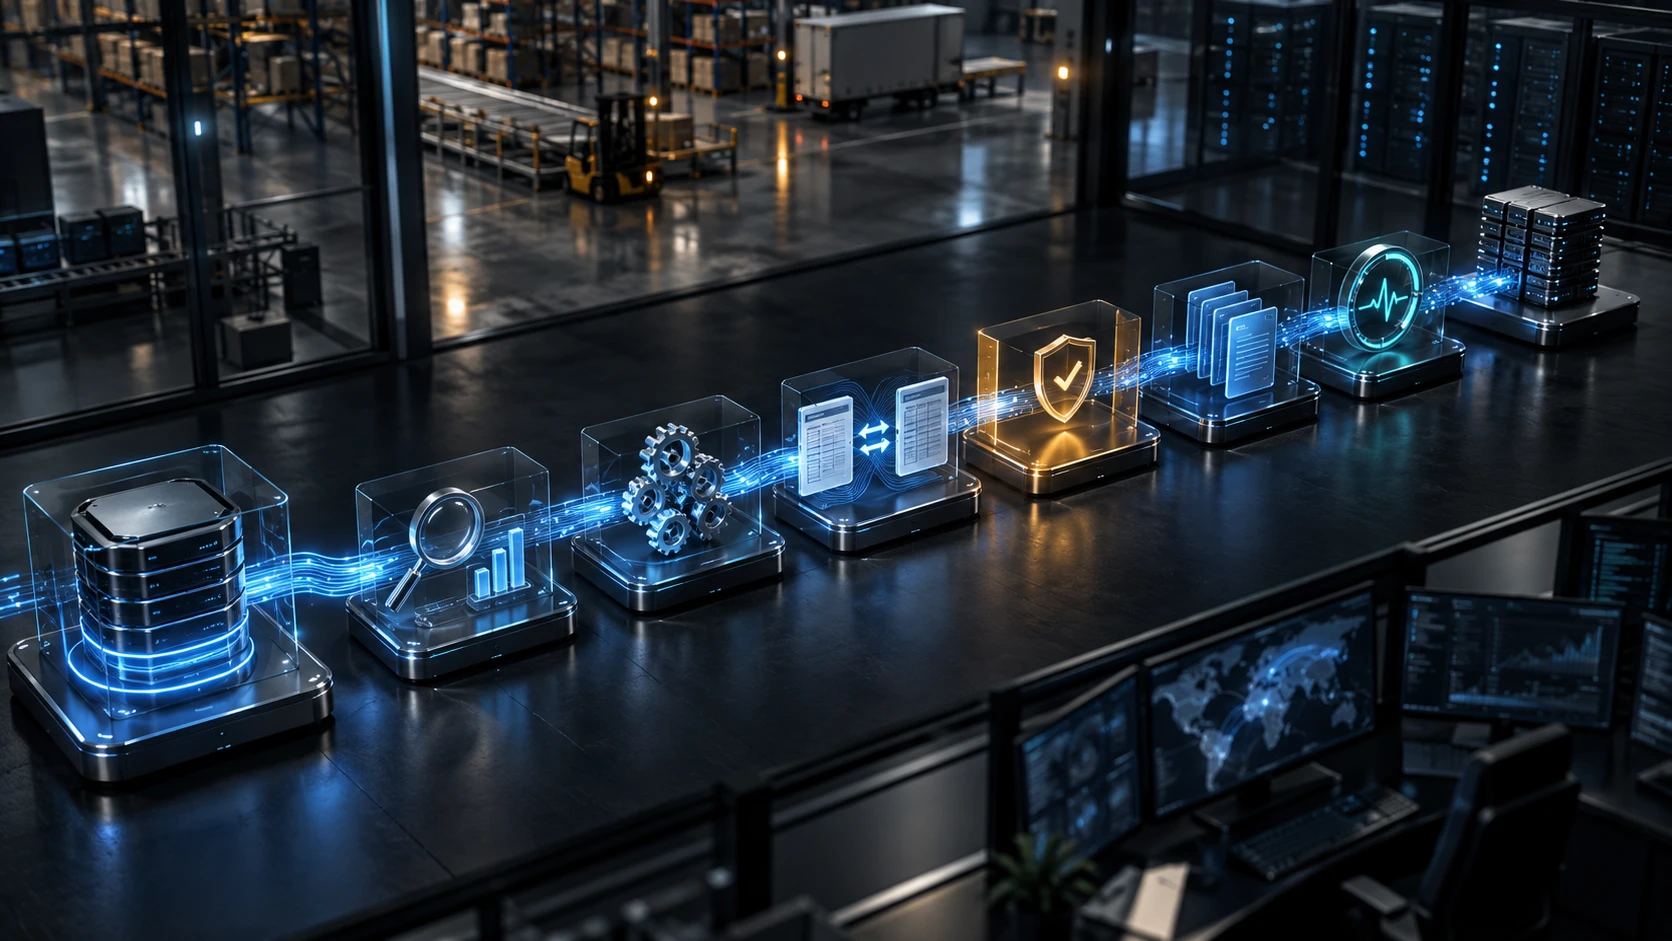
Technisch gibt es drei Integrationswege: das GİB-Portal, das kostenlos ist, aber die Aufbewahrungspflicht bei Ihnen belässt, die Direktintegration, die von Ihrem eigenen Server direkt an die GİB anbindet, und die Methode des Özel Entegratör, die über autorisierte Unternehmen abgewickelt wird. Welchen Weg Sie auch wählen, die aus dem ERP stammenden Rohdaten (JSON, XML oder Datenbanktabelle) müssen von einer Zwischenschicht in das GİB-konforme UBL-TR-Format umgewandelt werden.
Wenn Ihr EDI-Flow bereits Bestell- und Lieferscheindaten im Standardformat transportiert, ist es viel schneller, die E-Rechnungsintegration als Endpunkt an diesen Flow anzuhängen, als sie von Grund auf neu aufzubauen. Der kritische Punkt ist, die EDI- und E-Rechnungsebenen nicht getrennt voneinander zu verwalten; andernfalls entsteht das Risiko von Inkonsistenzen zwischen Bestellung, Lieferschein und Rechnung.
Für Einzelhandels- und Automobilketten, die in der Türkei mit Hunderten von Lieferanten zusammenarbeiten, ist diese Integration bereits Teil des Tagesgeschäfts. Während Bestell-, Lieferschein- und Master-Data-Flows über EDI an die Lieferanten übermittelt werden, beseitigt das Hinzufügen der E-Rechnungsebene auf derselben Leitung Doppelerfassungen und manuelle Zuordnungsfehler. Das bedeutet nicht nur Compliance, sondern auch operative Effizienz.
Dieselbe Transformation in Europa: Vergleich mit ViDA
Die Türkei handelt nicht allein. Das Paket „VAT in the Digital Age“ (ViDA) der Europäischen Union wurde im März 2025 verabschiedet und wird bis 2035 schrittweise umgesetzt. 2026 ist auch in Europa ein kritisches Jahr, in dem die E-Rechnung von der Vorbereitung zur gesetzlichen Pflicht übergeht.
Belgien führt 2026 für alle Unternehmen die obligatorische B2B-E-Rechnung über Peppol-BIS ein. Polens KSeF-System wird für große Unternehmen im Februar 2026 und für die übrigen Unternehmen im April 2026 verpflichtend. In Frankreich beginnt die B2B-Pflicht im September 2026. EU-weit wird die E-Rechnung für grenzüberschreitende Transaktionen ab dem 1. Juli 2030 mit der Norm EN 16931 verpflichtend.
Die Türkei hat diese Transformation auf dem Inlandsmarkt weitgehend abgeschlossen und tritt nun in die letzte Phase ein. Für türkische Unternehmen, die nicht EU-Mitglied sind, aber intensiv mit Europa Handel treiben, ist dies der vorteilhafte Zeitpunkt, eine Infrastruktur aufzubauen, die sowohl mit der GİB als auch in naher Zukunft mit den Peppol-basierten Systemen der Handelspartner kompatibel ist.
Für türkische Unternehmen, die nach Europa exportieren oder in EU-zentrierten Lieferketten tätig sind, bietet der Aufbau eines gemeinsamen Datenmodells statt der getrennten Verwaltung zweier Systeme langfristig Kostenvorteile. Die Zuordnung zwischen dem GİB-konformen UBL-TR und der EU-Norm EN 16931 wird in den kommenden Jahren eines der technischen Themen sein, mit denen diese Unternehmen am häufigsten konfrontiert werden.
Fazit
2026 ist das Jahr, in dem die Papierrechnung in der Türkei faktisch endet. Für Bilanzpflichtige gibt es keine Ausnahme, für Steuerpflichtige der einfachen Methode hingegen ein einjähriges Übergangsfenster. Die Strafen sind abschreckend, doch das eigentliche Risiko entsteht aus Prozessinkonsistenzen.
Für Unternehmen mit EDI-Infrastruktur ist dieser Übergang keine Neuinstallation von Grund auf, sondern das Hinzufügen eines Endpunkts zum bestehenden Datenfluss. Die ViDA-Transformation in Europa zeigt auch, dass dies keine Verpflichtung ist, die nur die Türkei betrifft, sondern eine globale Richtungsänderung.
Weitere Artikel zu diesem Thema finden Sie auf unserer Seite MAP Blog. Mit der richtigen Infrastruktur wird diese Pflicht nicht zu einer Last, sondern zu einer Chance, die die Datenqualität verbessert.
Häufig gestellte Fragen (FAQ)
Was ist VUK 589 und welche Unternehmen sind davon betroffen?
Das Allgemeine Kommuniqué Nr. 589 des Steuerverfahrensgesetzes verbietet ab dem 1. Januar 2026 die Ausstellung von Papierrechnungen für Kaufleute erster Klasse, die ihre Bücher nach dem Bilanzprinzip führen, vollständig.
Wann beginnt die e-Rechnungspflicht für Steuerpflichtige der einfachen Gewinnermittlung?
Die vollständige Digitalisierung für Steuerpflichtige der einfachen Gewinnermittlung wurde auf den 1. Januar 2027 verschoben. Im Jahr 2026 können sie bei Verkäufen von nicht mehr als 3.000 TL noch Papierrechnungen verwenden.
Welche Strafen drohen bei Nichteinhaltung der e-Rechnungspflicht?
Für das Jahr 2026 beginnen die Strafen für besondere Unregelmäßigkeiten bei mindestens 17.000 TL und können schrittweise auf bis zu 170.000 TL ansteigen; der Betrag variiert je nach Steuerklasse des Unternehmens.
Wie sollten sich Unternehmen mit EDI-Integration auf die e-Rechnungspflicht vorbereiten?
Sie sollten eine Middleware einrichten, die ihre bestehenden EDI-Datenströme auf das UBL-TR-Format abbildet, um so Bestell-, Lieferschein- und Rechnungsdaten von einem zentralen Punkt aus zu verwalten.
Wie ist die türkische e-Rechnungsregelung im Vergleich zur ViDA-Initiative der EU zu bewerten?
Das ViDA-Paket der EU schreibt die e-Rechnung für grenzüberschreitende Transaktionen bis 2030 vor; die Türkei hat diese Transformation in ihrem Binnenmarkt bereits weitgehend abgeschlossen und tritt 2026 in die Endphase ein.